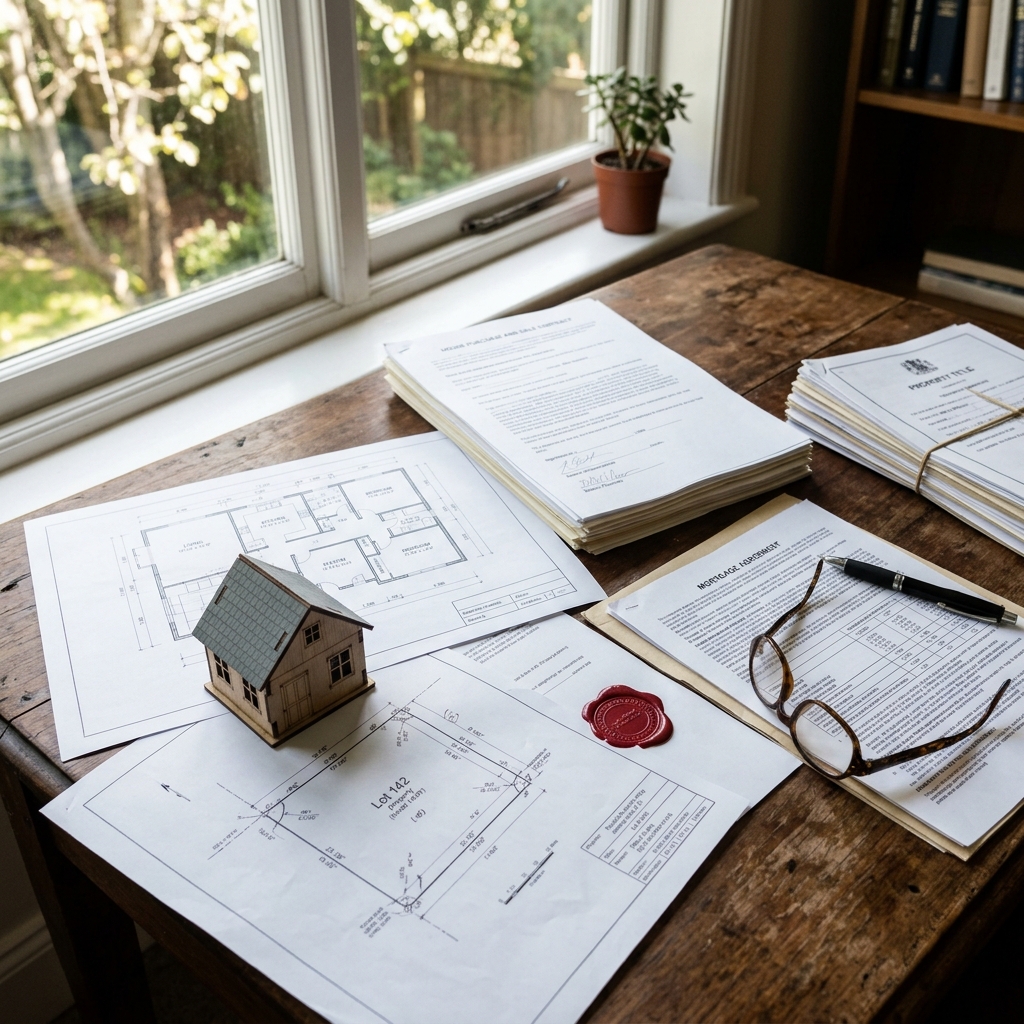
Кредит под залог дома с земельным участком — это востребованный финансовый инструмент, позволяющий получить крупную сумму на длительный срок под низкий процент. Однако в отличие от залога квартиры, здесь объектом обеспечения выступают сразу два имущественных комплекса: жилое строение и участок, на котором оно расположено. Такая двойственность порождает целый ряд юридических нюансов, игнорирование которых может привсти к отказу банка, оспариванию сделки или потере имущества. Разберем ключевые особенности, которые важно учитывать до подписания кредитного договора.
Первое и главное правило — принцип единства судьбы земельного участка и расположенного на нем строения, закрепленный в Земельном и Гражданском кодексах. По общему правилу отчуждать дом без участка, а участок без дома нельзя. Это означает, что банк практически всегда оформляет ипотеку на оба объекта одновременно. Если заемщик попытается заложить только строение, не имея прав на землю под ним, кредитор расценит это как высокий риск: в случае обращения взыскания реализовать дом без участка будет крайне сложно. Поэтому перед подачей заявки необходимо убедиться, что право собственности оформлено на оба объекта, а сведения в ЕГРН актуальны и не содержат противоречий.
Второй аспект — категория земель и вид разрешенного использования. Банки охотно принимают в залог участки под индивидуальное жилищное строительство, личное подсобное хозяйство или земли населенных пунктов с соответствующим назначением. Совсем иначе обстоит дело с сельскохозяйственными угодьями, землями лесного фонда или участками, находящимися в зоне с особыми условиями использования территории. Ограничения могут быть связаны с водоохранными зонами, охранными зонами ЛЭП, газопроводов или объектов культурного наследия. Наличие обременений такого рода способно не только снизить оценочную стоимость, но и стать законным основанием для отказа в кредитовании.
Третий юридический нюанс касается формы собственности и состава собственников. Если дом и участок принадлежат нескольким лицам, потребуется письменное согласие всех совладельцев, а иногда и согласие супруга, даже если он не указан в числе собственников, но имущество нажито в браке. Особого внимания требуют объекты, приобретенные с использованием материнского капитала: в таких случаях дети наделяются обязательными долями, и распоряжение недвижимостью без разрешения органов опеки невозможно. Игнорирование этого требования делает сделку оспоримой, а кредитный договор может быть признан недействительным в соответствующей части.
Четвертый блок вопросов связан с техническим состоянием и легальностью строения. Самовольные постройки, пристройки без разрешительной документации, отсутствие регистрации права на дом или несоответствие фактических параметров данным кадастрового учета — все это становится препятствием для залога. Банк и оценщик проверяют, что объект капитального строительства поставлен на учет, имеет присвоенный адрес, а его площадь и этажность соответствуют документам. Нередко заемщикам приходится сначала узаконить строение, и только затем подавать заявку на финансирование.
Отдельно стоит упомянуть порядок обращения взыскания. Поскольку предметом ипотеки выступают два связанных объекта, реализация происходит, как правило, единым лотом. Это выгодно кредитору, но требует от заемщика повышенной ответственности: потеря дома автоматически означает утрату прав на землю. Кроме того, при наличии на участке иных строений, не входящих в предмет залога, их судьба определяется дополнительными соглашениями. Чтобы заранее оценить все риски и подобрать программу с прозрачными условиями, стоит детальная информация: https://re-finance.ru/kredit-pod-zalog-doma/. Там же можно уточнить перечень документов и требований к заемщику.
Пятый момент — страхование и оценка. Закон об ипотеке допускает страхование имущества, и большинство банков делают его обязательным условием. Страховой полис оформляется отдельно на дом и на участок, причем страховщик должен быть аккредитован кредитором. Оценочная стоимость определяется лицензированным оценщиком и обычно ниже рыночной, что напрямую влияет на максимальную сумму кредита. Заемщик вправе оспорить отчет, привлекая независимого эксперта, но на практике банки ориентируются на консервативные расчеты.
Наконец, важно учитывать налоговые последствия. Залог сам по себе не создает обязанности по уплате налогов, однако при обращении взыскания и продаже имущества с торгов возникают обязательства по НДФЛ и земельному налогу. Кроме того, до момента полного погашения кредита собственник продолжает платить налог на имущество и землю в полном объеме, даже если объект находится под обременением.
Таким образом, кредит под залог дома с земельным участком требует тщательной юридической подготовки: проверки прав на оба объекта, отсутствия скрытых обременений, легальности строений и согласия всех заинтересованных лиц. Грамотный подход к оформлению и предварительная консультация со специалистом позволяют минимизировать риски и получить финансирование на выгодных условиях без опасений за сохранность недвижимости.